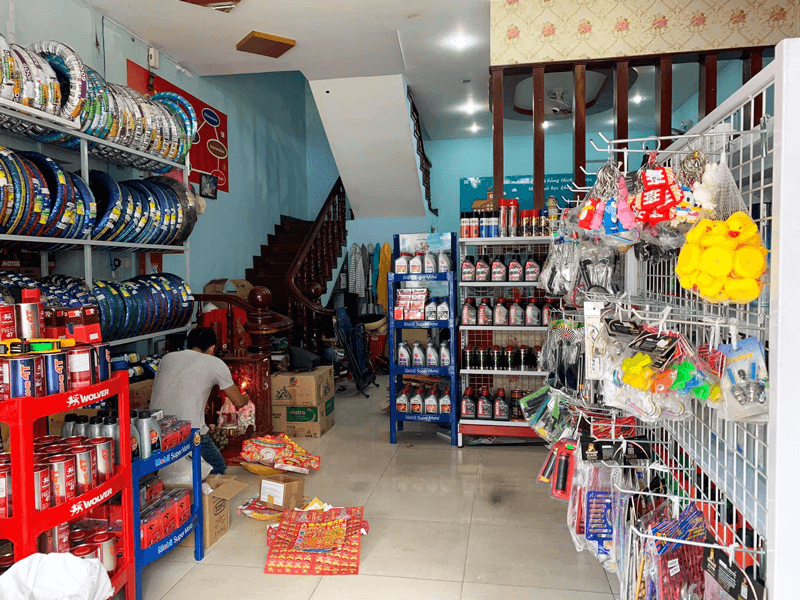
Ngành kinh doanh phụ tùng xe máy là một trong những lĩnh vực chịu sự quản lý chặt chẽ về thuế, hóa đơn và chứng từ. Việc cập nhật kịp thời các chính sách thuế không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn góp phần nâng cao uy tín và tối ưu hiệu quả hoạt động kinh doanh.
Thuế giá trị gia tăng (VAT) năm 2026
Theo Luật Thuế giá trị gia tăng 2024 và Nghị quyết 204/2025/QH15, từ ngày 01/01/2026 đến hết ngày 31/12/2026, nhiều nhóm hàng hóa đang áp dụng thuế suất 10% tiếp tục được giảm xuống 8% theo quy định của Chính phủ.
Đối với phụ tùng xe máy, doanh nghiệp cần xác định đúng mã hàng hóa (HS) và đối chiếu với danh mục hàng hóa được giảm thuế theo quy định. Không phải tất cả các loại phụ tùng đều mặc nhiên được áp dụng thuế suất 8%; việc áp dụng phải căn cứ vào quy định hiện hành và các phụ lục ban hành kèm nghị định hướng dẫn.
Hóa đơn điện tử và chứng từ
Doanh nghiệp kinh doanh phụ tùng xe máy cần:
- Xuất hóa đơn điện tử đúng thời điểm phát sinh giao dịch.
- Áp dụng đúng mức thuế suất theo quy định.
- Lưu trữ đầy đủ chứng từ mua vào, bán ra để phục vụ kê khai và khấu trừ thuế.
- Thực hiện kê khai thuế đúng thời hạn theo quy định của cơ quan thuế.
Việc sử dụng hóa đơn hợp lệ và thanh toán đúng quy định là điều kiện quan trọng để được khấu trừ thuế giá trị gia tăng đầu vào.
Thuế thu nhập doanh nghiệp
Đối với doanh nghiệp kinh doanh phụ tùng xe máy, lợi nhuận sau khi trừ các khoản chi phí hợp lý, hợp lệ sẽ là căn cứ tính thuế thu nhập doanh nghiệp theo quy định hiện hành.
Doanh nghiệp cần xây dựng hệ thống kế toán đầy đủ, minh bạch và lưu giữ chứng từ để đảm bảo các khoản chi phí được chấp nhận khi quyết toán thuế.
Xu hướng quản lý thuế trong những năm tới
Trong giai đoạn 2026 và các năm tiếp theo, chính sách quản lý thuế tại Việt Nam tiếp tục hướng tới:
- Đẩy mạnh chuyển đổi số trong quản lý thuế.
- Mở rộng việc sử dụng hóa đơn điện tử và dữ liệu điện tử.
- Tăng cường đối chiếu dữ liệu giữa doanh nghiệp, cơ quan thuế và cơ quan hải quan.
- Kiểm soát chặt chẽ nguồn gốc hàng hóa, chứng từ nhập khẩu và hoạt động kinh doanh nhằm hạn chế gian lận thuế.
Đối với ngành phụ tùng xe máy, điều này đồng nghĩa với việc các doanh nghiệp cần chú trọng hơn đến tính minh bạch trong hoạt động nhập khẩu, phân phối và bán hàng.
Lời khuyên dành cho doanh nghiệp
Để phát triển bền vững, doanh nghiệp nên ưu tiên lựa chọn các nhà cung cấp có đầy đủ hồ sơ pháp lý, chứng từ hàng hóa rõ ràng, thực hiện đầy đủ nghĩa vụ thuế và xuất hóa đơn VAT theo quy định. Điều này không chỉ giúp giảm rủi ro về thuế mà còn tạo sự tin tưởng đối với khách hàng, đại lý và đối tác.
Lưu ý: Chính sách giảm thuế GTGT 8% hiện được quy định áp dụng đến hết ngày 31/12/2026. Sau thời điểm này, nếu Quốc hội hoặc Chính phủ ban hành quy định mới, mức thuế suất có thể thay đổi. Doanh nghiệp nên thường xuyên cập nhật văn bản pháp luật mới để áp dụng đúng quy định.
Theo mình, bài viết này phù hợp với website doanh nghiệp nhưng chưa khai thác hết giá trị SEO. Bạn có thể phát triển thành bài khoảng 2.000–2.500 từ, bổ sung các chủ đề như:
- Thuế nhập khẩu đối với phụ tùng xe máy từ Trung Quốc, Thái Lan, Indonesia, Nhật Bản.
- Điều kiện khấu trừ VAT khi mua phụ tùng.
- Những sai sót thường gặp khi xuất hóa đơn cho đại lý và cửa hàng sửa chữa.
- Quy định về chứng từ khi lưu thông hàng hóa trên thị trường.
- Giải đáp các câu hỏi thường gặp (FAQ) về thuế trong kinh doanh phụ tùng xe máy.
Một bài viết chuyên sâu như vậy sẽ có giá trị lâu dài và có khả năng đạt thứ hạng tốt trên Google với các từ khóa liên quan đến thuế phụ tùng xe máy, VAT phụ tùng xe máy và xuất hóa đơn phụ tùng xe máy.